当经营一间小公司的王晓玉(Wang Xiaoyu,音译)欲为公司选购一台时髦的林肯轿车时,问题来了,他在中国找不到一家能收取个人支票的车商,信用卡的限额又太低,车贷并不流行,那么,他该如何付款? " n3 K1 Q+ q: r3 ?% t, ~! { : j6 z8 }+ z% [) e因此,王晓玉不得不以唯一的一种方式购买,那便是付现。他用三个能拖着走的行李箱,装了超过20万美元的现金,买车。 ) ^# m" w$ W) \+ U* R; t3 Q2 t# ~' u) h8 a8 Y
“其他每一件事也很麻烦,只是付起现金来比较容易。”29岁的王晓玉所经营的谘询公司,主要在协助中国企业寻找外国伙伴。+ d& \$ K# [; _0 ~. q7 `" o3 a
8 N6 H+ o7 [+ c x$ h3 L6 a
《华盛顿邮报》报导,中国国有银行的资产,在世界各银行中占有领先地位,但中国银行却普遍被认为是这个经济蓬勃发展国家中最弱的一环。7 e. ~" [- e0 |0 }3 J8 N
* T& F3 Q1 C" N* c% e/ v
虽然中国在过去五年来,致力革新银行体系,打击贪污事件、买下许多麻烦的贷款、同意外资银行进入市场,但零售银行业务仍停留在早期阶段。虽然这个问题不新鲜,但中国境内有足够金钱享受现代银行服务的民众正在增加,但银行体制却没有跟进。, b4 _4 X1 ^/ D) q1 D1 F4 s
- Z7 u) o- I$ E2 c! Q, J+ ^在中国,许多员工的薪水仍是以“现金装信封”的方式分发,而非以支票形式或是直接存进帐户的方式给予。而对于那些人生主要物品,如车子或房子,以现金来购买也不奇怪。 ) d5 ]& y c9 D3 X$ }6 ]* j( j5 L. k# ]0 g" ?9 Q- u' P' L
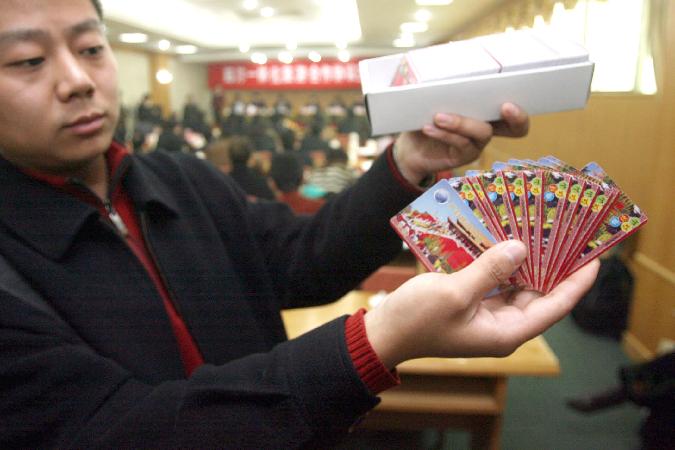
除了银行体制的问题外,中国消费者也抗拒在其他国家寻常使用的经济产物,例如信用卡。虽然信用卡使用率在中国逐渐成长,但许多人拥有信用卡的原因,是为了赶流行;银行发行的信用卡种类不少,有飘出花香的,有印上Hello Kitty图案的,也有针对女性设计的粉红色信用卡;但由於信用卡只被部分商家接受,连带使得信用卡在使用上受限。 ' |9 x' ~4 d8 D! q+ y m( F# M$ i7 r( e4 m8 S' }
24岁的银行员朱京(Zhu Jing,音译)拿出一张卡表示:“我在第一时间就申请这张卡的原因是它很可爱很酷,而且可以当作收藏。”朱京目前拥有七张卡,其中一张印有MSN图样,另一张则有奥运标志。 4 Z B& r( @; R- E5 i5 C4 s/ I' {8 b
不过,28岁的教师陈静(Chen Jing,音译)则认为这个新玩意儿不值得每年花25元美金去拥有。“我曾经有张信用卡,但最近取消了,我不需要它,也从未使用过。”; E) u; r% d- W6 ~9 B& [& ~
! q% U% O5 S C: h" V( [$ o+ Q根据经济学人信息部最新的统计报告,对许多中国人来说,使用信用卡仍是新兴的购物方式;2006年,中国就发行了超过两亿张新银行卡,在中国超过10亿张银行卡中,大多数是现金卡,真正的信用卡全中国只有5千万张,而美国全国则有6亿4千万张正在使用的信用卡。 0 r+ b" B W- g7 ] 5 t! Y3 W6 k `8 E8 L7 D1 `经济学人信息部此次针对全球银行、零售和支付服务行业人员的调查报告还发现,大多数的受访者对于中国电子支付方式的前景表示乐观;85%的受访者看好中国信用卡市场前景,55%的零售银行家认为信用卡的发展前景在未来三年中非常有希望。9 { v! R: h- \) t' u
$ O8 X- J, Q8 W. U# a但相对来说,43%的零售银行家认为未来三年,中国信用卡市场很难获利。较低的用卡率、有限的透支需求和较低的平均消费水平,都被认为是导致盈利较难的原因;此外,基础设施、商户收单和消费者教育依然是中国信用卡市场发展面临的重要问题。2 A! G2 y. F5 o. S: G
 图片附件: Bank.jpg (2007-6-28 09:19, 39.33 KB) / 下载次数 126